Sprawdzenie brokera w oficjalnym państwowym rejestrze Polski to obowiązkowy krok przed decyzją pracować z nim i wysyłać pieniądze. To uratuje wasz portfel i nerwy od nieprzemyślanego działania, przecież tylko klienci legalnych brokerów są chronieni. Poniżej instrukcja jak sprawdzić rejestr prosto teraz:
Szybka odpowiedź: Jak sprawdzić brokera w 2 minuty
- Oficjalny portal: Wejdź na rządową stronę
knf.gov.pl. - Wyszukiwarka: Przejdź do sekcji Wyszukiwarka podmiotów.
- Dane prawne: Wpisz pełną nazwę spółki z regulaminu, numer NIP lub KRS (nie nazwę marketingową!).
- Status licencji: Sprawdź obecność statusu Dom Maklerski lub Notyfikacja transgraniczna.
- Dlaczego rejestr KNF to absolutna podstawa bezpieczeństwa inwestora?
- Kontrola KNF w praktyce: krok po kroku po weryfikacji firmy
- Jak czytać wyniki z bazy KNF i nie dać się zwieść pozorom
- Lista Ostrzeżeń Publicznych KNF: kiedy zapala się czerwona lampka?
- Jak wykryć klona KNF i co zrobić w przypadku odmowy wypłaty środków?
Dlaczego rejestr KNF to absolutna podstawa bezpieczeństwa inwestora?
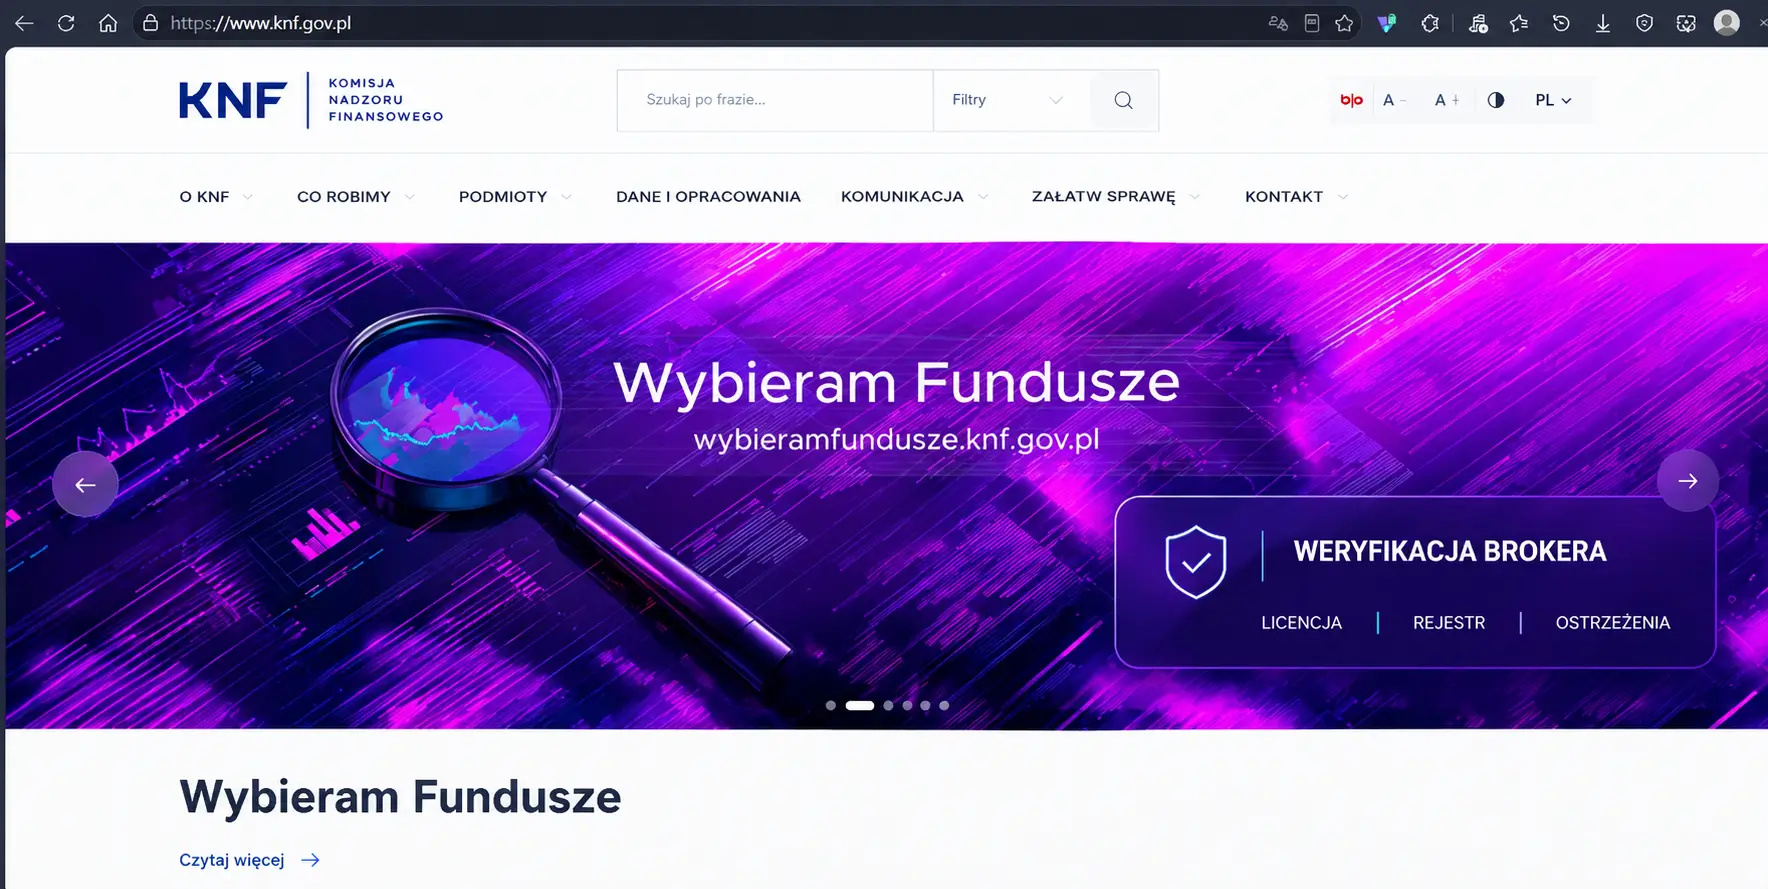
Komisja Nadzoru Finansowego (KNF) to centralny organ administracji rządowej sprawujący nadzór nad rynkiem finansowym w Polsce. W realiach współczesnego internetu, zalanego agresywnymi reklamami podejrzanych platform tradingowych, weryfikacja podmiotu w bazie KNF jest jedynym obiektywnym sposobem na odróżnienie legalnego domu maklerskiego od zorganizowanej grupy wyłudzającej depozyty.
Kluczową rolą KNF jest zapewnienie prawidłowego funkcjonowania rynku, jego stabilności, przejrzystości oraz ochrona interesów uczestników rynku. W przypadku licencjonowanych podmiotów polscy inwestorzy objęci są m.in. Systemem Rekompensat prowadzonym przez Krajowy Depozyt Papierów Wartościowych (KDPW), który w razie upadłości brokera gwarantuje wypłatę środków do określonych prawem progów (100% środków do równowartości 3 000 EUR oraz 90% nadwyżki do 22 000 EUR).
„Kto bez wymaganego zezwolenia lub upoważnienia zawartego w odrębnej ustawie (…) prowadzi działalność w zakresie obrotu instrumentami finansowymi, podlega grzywnie do 5 000 000 zł albo karze pozbawienia wolności do lat 5, albo obu tym karom łącznie.”
Oznacza to, że każda platforma oferująca handel na kontraktach CFD, akcjach czy rynku Forex skierowana do polskich rezydentów, która nie posiada odpowiedniej notyfikacji lub licencji KNF, działa na terytorium Polski z naruszeniem prawa karnego.
Licencja w Polsce a rejestracje offshore (SVG, Seszele, Vanuatu)
Najczęstszą praktyką pseudobrokerów jest wprowadzanie inwestorów w błąd poprzez okazywanie „certyfikatów rejestracji” z egzotycznych jurysdykcji. Należy wyraźnie podkreślić: rejestracja spółki to nie to samo, co licencja finansowa.
Przykładowo, urząd Financial Services Authority (FSA) z Saint Vincent i Grenadyn wielokrotnie wydawał oficjalne komunikaty ostrzegające, że nie reguluje, nie licencjonuje ani nie nadzoruje działalności spółek typu IBC na rynku Forex i CFD. Podmiot zarejestrowany na Karaibach lub Seszelach nie podlega unijnym dyrektywom MiFID II, nie stosuje ochrony przed ujemnym saldem i nie gwarantuje żadnego funduszu kompensacyjnego w przypadku zniknięcia platformy z depozytami.
Kontrola KNF w praktyce: krok po kroku po weryfikacji firmy
Przeszukiwanie bazy danych Komisji Nadzoru Finansowego jest bezpłatne i otwarte dla każdego użytkownika internetu przez całą dobę. Choć sam interfejs rządowego portalu jest stosunkowo prosty, początkujący inwestorzy bardzo często popełniają błędy na etapie wprowadzania danych, co prowadzi do fałszywych wniosków.
Poniżej przedstawiamy poradnik zespołu Qantiso, który wyjaśnia, jak przeprowadzić weryfikację podmiotu w tym rejestrze internetowym.
Krok 1: Ustalenie rzeczywistej nazwy prawnej (Marketing vs Rejestr)
Najczęstszą pułapką jest wpisywanie w wyszukiwarkę nazwy handlowej platformy internetowej (np. „SuperForex Pro” czy „GlobalCryptoTrade”). KNF rejestruje wyłącznie podmioty prawa handlowego (spółki z o.o., spółki akcyjne lub ich oficjalne zagraniczne odpowiedniki jak Ltd, LLC czy SA).
Gdzie szukać właściwych danych:
- Przewiń stronę brokera na sam dół (do tzw. stopki / footera).
- Otwórz dokument „Regulamin” (Terms & Conditions) lub „Polityka Prywatności”.
- Odszukaj fragment określający operatora: „Witryna jest własnością i jest zarządzana przez [Nazwa Spółki]”.
- Zanotuj numer rejestrowy spółki (w Polsce: KRS i NIP; za granicą: numer rejestru handlowego danego kraju).
Ważna zasada: Jeśli na stronie internetowej w ogóle nie ma informacji, jaka konkretnie spółka kapitałowa za nią odpowiada, mamy do czynienia z całkowitą anonimowością. W takim przypadku dalsze sprawdzanie rejestrów nie ma sensu — to w 100% nielegalna platforma.
Krok 2: Prawidłowe przeszukanie bazy knf.gov.pl
Gdy posiadasz już oficjalną nazwę spółki lub jej identyfikatory:
- Wejdź na oficjalny portal: knf.gov.pl.
- W menu głównym przejdź do sekcji Podmioty, a następnie kliknij Wyszukiwarka podmiotów.
- W polu wyszukiwania wpisz pełną nazwę prawną lub numer KRS/NIP.
- W filtrze sektorowym możesz pozostawić „Wszystkie sektory” lub zawęzić wyniki do: Rynek kapitałowy -> Firmy inwestycyjne (Domy Maklerskie).
- Kliknij przycisk „Szukaj” i przeanalizuj listę wyników.
Krok 3: Weryfikacja adresu strony internetowej (Ochrona przed klonami)
To najważniejszy moment całego procesu. Nawet jeśli spółka o podanej nazwie widnieje w rejestrze KNF ze statusem „aktywny”, nie oznacza to automatycznie, że strona, na której się znajdujesz, jest bezpieczna.
Przestępcy regularnie kradną dane legalnych firm. Po kliknięciu w profil podmiotu w bazie KNF:
- Odszukaj pole zawierające oficjalne, zgłoszone adresy domenowe (adresy stron WWW).
- Porównaj litera po literze adres ze strony KNF z adresem w pasku swojej przeglądarki.
- Zwróć uwagę na końcówki domen (.pl vs .com vs .net) oraz ewentualne myślniki lub dodatkowe przedrostki (np. próba podszycia się pod znaną markę z adresem w stylu „login-twojbroker.com”).
Jeżeli adres w Twojej przeglądarce różni się od tego zgłoszonego do polskiego nadzoru, natychmiast zamknij kartę — trafiłeś na klon stworzony przez wyłudzaczy depozytów.
Jak czytać wyniki z bazy KNF i nie dać się zwieść pozorom
Kiedy wciśniesz przycisk „Szukaj”, system wyrzuci przed Tobą ekran pełen urzędniczych sformułowań. Dla kogoś, kto chce po prostu wiedzieć, czy wpłata pieniędzy na daną platformę nie skończy się tragedią, te komunikaty brzmią jak czarna magia. Co gorsza, telemarketerzy z podejrzanych firm doskonale wiedzą, jak manipulować tym żargonem, żeby uśpić Twoją czujność.
W bazie polskiego nadzoru możesz zobaczyć w zasadzie trzy różne scenariusze. Każdy z nich oznacza zupełnie inny poziom ryzyka dla Twojego portfela:
| Status w rejestrze KNF | Co to oznacza w praktyce? | Gwarancje i ochrona Twoich środków |
|---|---|---|
| Dom Maklerski (Licencja PL) | Spółka przeszła pełen audyt w Warszawie, posiada fizyczne biuro w Polsce i podlega bezpośrednim kontrolom. | Maksymalna. Środki objęte systemem rekompensat KDPW (gwarancja wypłaty do 20 100 EUR w razie upadłości). |
| Działalność transgraniczna (Paszport UE) | Podmiot z innego kraju UE (najczęściej Cypr – CySEC lub Malta), który jedynie zgłosił do KNF zamiar świadczenia usług w Polsce. | Średnia. KNF nie może ukarać brokera ani zablokować mu kont. Spory prawne rozstrzyga regulator w kraju rejestracji. |
| Brak wyników (Brak wpisu) | Podmiot działa całkowicie poza prawem. Pieniądze trafiają do anonimowych pośredników lub spółek-krzaków z rajów podatkowych. | Zerowa. W razie odmowy wypłaty pieniędzy polska policja i prokuratura mają skrajnie ograniczone pole manewru. |
Najwięcej nieporozumień budzi zawsze status działalności transgranicznej. Zagraniczne platformy bardzo często chwalą się na swoich stronach wielkim bannerem: „Nadzorowani przez KNF!”. W rzeczywistości to manipulacja. Taki broker nie przeszedł polskiej weryfikacji kapitałowej ani audytu systemów transakcyjnych. Skorzystał jedynie z unijnej dyrektywy MiFID II (tzw. jednolitego paszportu europejskiego).
Oznacza to tyle, że broker zdobył licencję np. na Cyprze, a polskiemu urzędowi wysłał tylko jednostronicowe zawiadomienie: „będziemy pozyskiwać klientów z Polski”.
Czy to legalne? Formalnie tak, w ten sposób działa wielu uczciwych, międzynarodowych graczy. Haczyk tkwi w czymś innym. Kiedy platforma z cypryjskim paszportem nagle zablokuje Ci konto, zmieni spready albo odmówi wypłaty zysków, KNF nie ma narzędzi prawnych, aby wejść do ich biura i zabezpieczyć Twoje pieniądze. Polski nadzorca odeśle Cię do cypryjskiego rzecznika finansowego lub tamtejszego sądu, co w praktyce dla większości inwestorów oznacza koniec walki o odzyskanie depozytu.
Lista Ostrzeżeń Publicznych KNF: kiedy zapala się czerwona lampka?
Obok oficjalnego rejestru licencjonowanych podmiotów, Komisja Nadzoru Finansowego prowadzi drugą, znacznie mroczniejszą bazę danych — Listę Ostrzeżeń Publicznych. To swoisty rejestr podwyższonego ryzyka, który każdy inwestor powinien przejrzeć jeszcze przed pierwszym przelewem bankowym.
Trafienie firmy na tę listę nie jest zwykłym upomnieniem urzędniczym. To sygnał, że Przewodniczący KNF złożył oficjalne zawiadomienie o podejrzeniu popełnienia przestępstwa do Prokuratury Okręgowej w Warszawie. Najczęściej chodzi o złamanie art. 178 (prowadzenie działalności maklerskiej bez zezwolenia) lub gromadzenie środków bez licencji bankowej.
Rejestr a czarna lista – nie myl tych dwóch pojęć
Wielu początkujących graczy popełnia podstawowy błąd logiczny. Wchodzą na stronę KNF, nie widzą nazwy brokera na liście ostrzeżeń i natychmiast uznają: „Jest czysto, można bezpiecznie wpłacać środki”.
To potężna pułapka myślowa. Rejestr licencjonowanych podmiotów pokazuje tych, którzy mają prawo działać legalnie. Z kolei Lista Ostrzeżeń gromadzi tych, którzy już zostali namierzeni przez śledczych. Pomiędzy tymi dwoma zbiorami istnieje ogromna szara strefa — tysiące anonimowych domen, które dopiero co wystartowały i jeszcze nie zdążyły wpaść w radar polskich służb.
Pułapka czasu: dlaczego czysta kartoteka to za mało?
Nowoczesne grupy przestępcze operujące w branży fałszywych inwestycji nie czekają na reakcję urzędów. Doskonale znają powolność machiny biurokratycznej i bezwzględnie to wykorzystują.
„Ja i moi koledzy w Qantiso Przegląd każdego tygodnia analizujemy i badamy informację o wątpliwych firmach i widzimy popularny schemat: nowa strona brokera, przykrycie cudzą marką legalnej firmy i reklama wniesienia depozytów. Zebrawszy dziesiątki przelewów, projekt nagle znika. Mija od 2 do dziewięciu miesięcy i niektórzy oszukani inwestorzy uświadamiają sobie sytuację, składają zawiadomienie na policję, i Polski urząd nadzoru finansowego (KNF) przekazuje sprawę do prokuratury i aktualizuje publiczną listę. To oznacza, że najbardziej niebezpieczne platformy mają zupełnie czystą reputację w systemach wyszukiwania w ciągu większej części swojego istnienia. Brak wpisu w liście ostrzeżeń nie jest dowodem uczciwości — to po prostu udowadnia, że państwo jeszcze nie wie o nich pamiętajcie ten fakt.”
— Komentarz eksperta: John Crane, analityk finansowy w Qantiso
Dlatego weryfikacja powinna zawsze działać na zasadzie domniemania winy. Jeżeli brokera nie ma w oficjalnym spisie podmiotów nadzorowanych, to fakt, że nie ma go również na czarnej liście, nie ma żadnego znaczenia. W świetle prawa i tak powierzasz oszczędności podmiotowi, który w Polsce działa nielegalnie.
Jak wykryć klona KNF i co zrobić w przypadku odmowy wypłaty środków?
Najbardziej wyrafinowaną metodą stosowaną obecnie przez grupy przestępcze jest tzw. klonowanie firm (Clone Firms). Oszuści nie wymyślają fikcyjnych danych, lecz kradną tożsamość prawdziwych, licencjonowanych domów maklerskich. Wpisują w stopce swojej strony realny numer KRS, NIP oraz numer zezwolenia KNF legalnie działającej polskiej spółki.
Jak nie wpaść w tę pułapkę? Zawsze weryfikuj adres strony internetowej (domenę). W oficjalnej karcie podmiotu w portalu KNF zawsze podany jest autoryzowany adres WWW. Jeśli w rejestrze widnieje adres twojbroker.pl, a konsultant każe Ci się logować na platformę pod adresem client-twojbroker.net czy twojbroker-invest.com — masz do czynienia z klonem. Drugim bezpiecznikiem są finanse: licencjonowany broker nigdy nie poprosi o przelew na prywatne konto osoby fizycznej, wpłatę BLIK-iem na telefon ani depozyt w kryptowalucie (np. USDT).
5 bezwzględnych czerwonych flag (Odrzuć ofertę natychmiast)
Jeśli podczas kontaktu z platformą zauważysz choć jeden z poniższych punktów, natychmiast zablokuj numer telefonu i zamknij stronę:
- Instalacja AnyDesk lub TeamViewer: Konsultant pod pretekstem „pomocy technicznej” prosi o dostęp do Twojego komputera lub telefonu. W rzeczywistości przejmuje kontrolę nad Twoją bankowością elektroniczną.
- Obietnica stałego, gwarantowanego zysku: Zgodnie z wytycznymi europejskiego nadzoru ESMA, żaden legalny broker nie ma prawa gwarantować stóp zwrotu na instrumentach pochodnych.
- Wpłaty przez krypto lub giełdy P2P: Brak oficjalnego rachunku bankowego spółki w polskim banku to jawne ominięcie procedur AML (przeciwdziałania praniu brudnych pieniędzy).
- Żądanie „opłaty podatku” lub „ubezpieczenia” przed wypłatą: Legalny broker potrąca prowizje bezpośrednio z salda lub rozlicza je na koniec roku (PIT-8C). Żądanie dopłaty nowych środków, by „odblokować przelew”, to klasyczny szantaż i próba wyciągnięcia ostatnich pieniędzy.
- Agresywny nacisk czasowy: „Okazja trwa tylko do końca sesji giełdowej, musi pan wpłacić depozyt w ciągu 15 minut”.
Co zrobić, jeśli platformy nie ma w KNF lub nie możesz odzyskać pieniędzy?
Jeżeli zdałeś sobie sprawę, że Twoje oszczędności trafiły do nieuregulowanego podmiotu, działaj według określonego schematu:
- Natychmiast wstrzymaj jakiekolwiek dopłaty: Oszuści będą wmawiać Ci, że Twoje środki zostały zamrożone przez „Europejski Bank Centralny” lub „komisję nadzorczą”, a ich zwrot wymaga wpłaty kaucji. Każda kolejna złotówka wpłacona na ich konto jest bezpowrotnie stracona.
- Zabezpiecz cyfrowe dowody: Zrób zrzuty ekranu platformy, stanu salda, historii transakcji, zapisz historię czatów, numery telefonów oraz potwierdzenia wszystkich przelewów bankowych i adresy portfeli krypto, na które wysyłałeś środki.
- Zgłoś sprawę organom ścigania: Złóż formalne zawiadomienie o podejrzeniu popełnienia przestępstwa z art. 286 Kodeksu Karnego (oszustwo) w najbliższej komendzie policji lub prokuraturze rejonowej.
- Powiadom Komisję Nadzoru Finansowego: Prześlij zgłoszenie za pomocą formularza na stronie knf.gov.pl w zakładce Dla konsumenta -> Zgłoszenie nieprawidłowości. Pomoże to w szybszym wpisaniu domeny na Listę Ostrzeżeń Publicznych i ochronie innych osób.
- Uważaj na wtórne oszustwa (kancelarie chargeback): W internecie roi się od fałszywych „firm prawniczych”, które obiecują odzyskanie utraconych u brokerów pieniędzy za sowitą opłatą z góry. W 90% przypadków to ta sama grupa przestępcza, która próbuje okraść tę samą ofiarę po raz drugi.
Krótkie podsumowanie i FAQ
Nie. Urząd KNF sprawuje nadzór systemowy i administracyjny nad rynkiem, ale nie jest sądem, policją ani komornikiem. KNF może nałożyć kary lub złożyć zawiadomienie do prokuratury, natomiast odzyskiwaniem mienia zajmują się organy ścigania w procesie karnym.
Nie, o ile działa w ramach paszportu unijnego (dyrektywa MiFID II) i dokonał notyfikacji transgranicznej w KNF. Pamiętaj jednak, że w takim przypadku podlegasz ochronie prawnej i systemowi kompensacyjnemu kraju, w którym wydano licencję pierwotną (najczęściej Cypr lub Malta).
Dostęp do wszystkich oficjalnych rejestrów Komisji Nadzoru Finansowego jest całkowicie bezpłatny i ogólnodostępny dla każdego użytkownika internetu pod adresem knf.gov.pl.
🔍 Studium przypadku: Teoria weryfikacji KNF w praktyce
Wiedza teoretyczna to jedno, ale jak schemat braku licencji wygląda w rzeczywistym świecie? Doskonałym przykładem mechanizmów opisanych w tym poradniku jest nasza analiza podejrzanego brokera z rzekomym brytyjskim rodowodem. Zobacz szczegółowy raport śledczy, w którym ujawniamy kulisy oszustwa internetowego londonpartnersltd.com oraz metody manipulacji stosowane przez podmioty ukrywające brak autoryzacji nadzoru finansowego.
